
Der digitale Euro ist digitales Bargeld der Europäischen Zentralbank: ein Euro in elektronischer Form, den du per App oder Karte ausgeben kannst und der wie Scheine und Münzen direkt von der Notenbank stammt, nicht von einer Geschäftsbank. Eingeführt ist er noch nicht. Rat und EU-Parlament verhandeln seit dem Sommer 2026 über das Gesetz, die EZB plant einen Pilotversuch ab der zweiten Jahreshälfte 2027 und hält eine erste Ausgabe frühestens 2029 für möglich. Bargeld soll er ergänzen, nicht ersetzen.
Hier erfährst du, was bereits entschieden ist, was noch offen ist und worin sich der digitale Euro von Bitcoin und Stablecoins unterscheidet. Stand der Verhandlungen: Ende Oktober 2026.
Was ist der digitale Euro?
Heute hältst du Zentralbankgeld nur in einer Form: als Bargeld. Das Guthaben auf deinem Girokonto ist dagegen eine Forderung gegenüber deiner Bank, sogenanntes Buchgeld. Der digitale Euro wäre die zweite Form von Zentralbankgeld für alle. Die Bundesbank beschreibt ihn so: Er würde „von den Zentralbanken des Euroraums betrieben und ausgegeben, genau wie die Euro-Banknoten“.
Die wichtigsten Eckpunkte nach dem bisherigen Stand der Planung:
- Gesetzliches Zahlungsmittel: Wie Bargeld soll der digitale Euro grundsätzlich überall im Euroraum angenommen werden müssen, mit Ausnahmen etwa für kleine Händler, die heute gar keine digitalen Zahlungen annehmen.
- Online und offline: Bezahlen soll im Geschäft, im Onlineshop und zwischen Privatpersonen funktionieren, auch ohne Internetverbindung.
- Keine Zinsen: Guthaben in digitalen Euro werden weder verzinst noch mit Negativzinsen belastet.
- Haltegrenze: Pro Person soll nur ein begrenzter Betrag gehalten werden dürfen. Die Höhe ist noch nicht festgelegt.
- Zugang über Banken: Ein Konto bei der EZB bekommst du nicht. Banken und Zahlungsdienstleister stellen Wallets und Karten bereit, etwa in ihrer bestehenden Banking-App.
Als Begründung nennt die EZB vor allem zwei Punkte. Erstens sinkt der Anteil der Barzahlungen, und Bargeld „funktioniert online nicht“, wie die Bundesbank schreibt. Zweitens laufen Kartenzahlungen in Europa zu einem großen Teil über US-Anbieter wie Visa und Mastercard. Ein europäisches Zahlungsmittel, das überall im Euroraum gilt, soll diese Abhängigkeit verringern.
Wann kommt der digitale Euro?
Ein festes Einführungsdatum gibt es nicht. Die EZB entscheidet über die Ausgabe erst, wenn das Gesetz verabschiedet ist. EZB-Direktor Piero Cipollone sagte am 6. Oktober 2026 in einer Rede: „The Governing Council of the ECB will only decide whether to issue a digital euro after the legislation has been adopted.“ Ist das Gesetzgebungsverfahren bis Ende 2026 abgeschlossen, will das Eurosystem für eine erste Ausgabe im Jahr 2029 bereit sein.
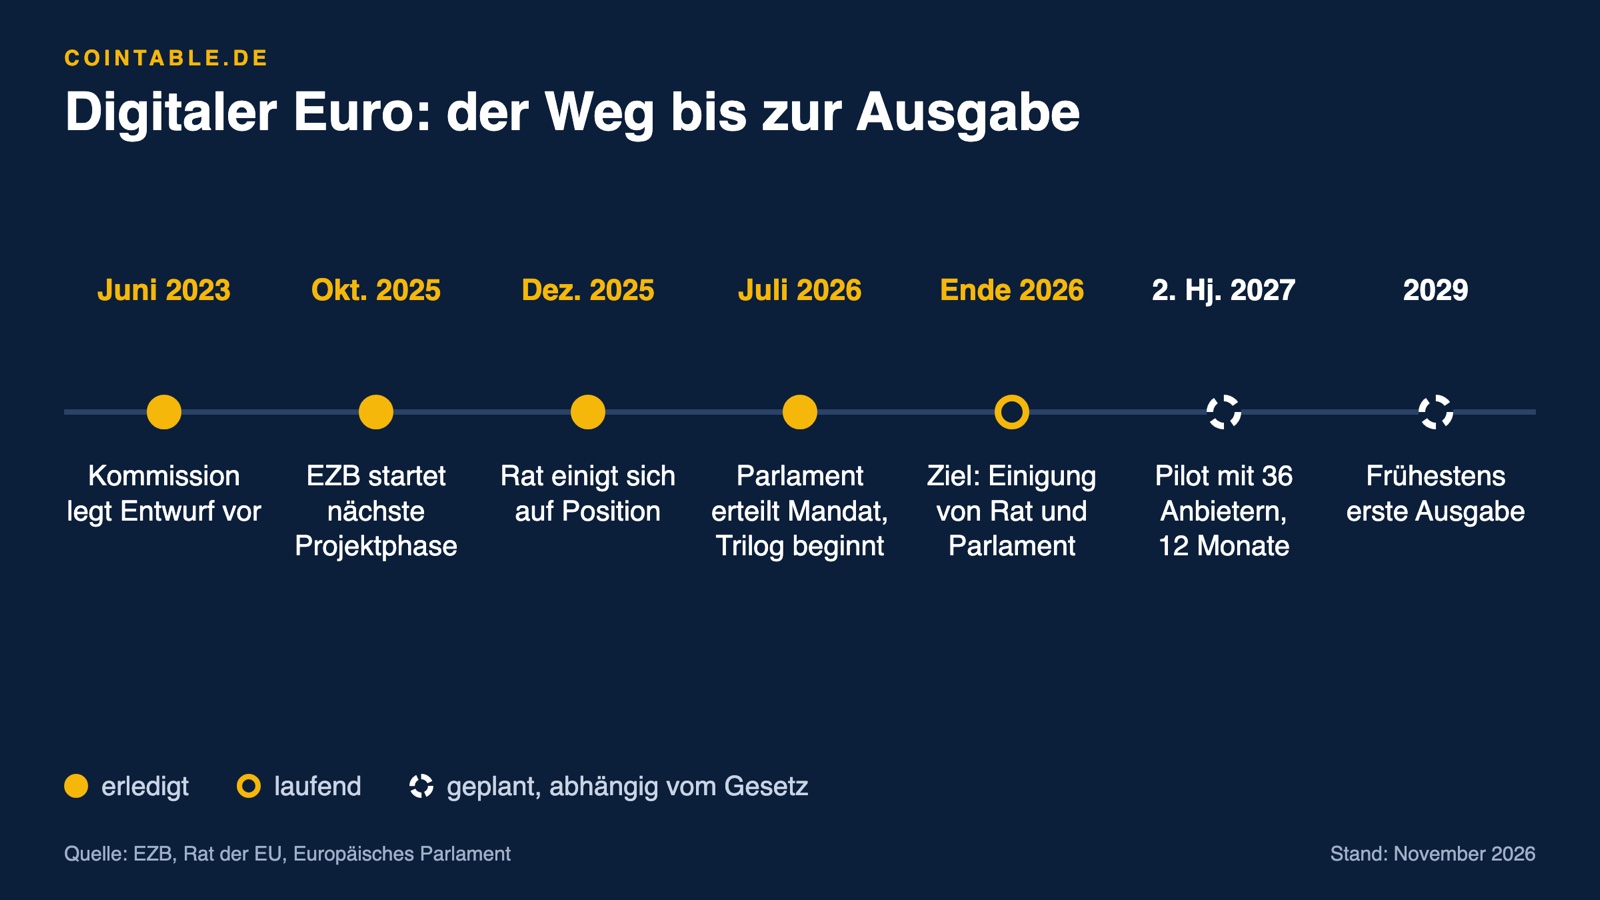
Die wichtigsten Etappen im Gesetzgebungsverfahren:
- 28. Juni 2023: Die EU-Kommission legt den Entwurf einer Verordnung zum digitalen Euro vor, zusammen mit einem Gesetz, das den Status von Bargeld als gesetzliches Zahlungsmittel absichern soll.
- 30. Oktober 2025: Der EZB-Rat beendet die Vorbereitungsphase und startet die nächste Projektphase. In der Pressemitteilung nennt die EZB erstmals 2029 als mögliches Ausgabejahr.
- 19. Dezember 2025: Die Mitgliedstaaten einigen sich im Rat auf ihre Verhandlungsposition, wie Eunews berichtet.
- 23. Juni 2026: Der Wirtschafts- und Währungsausschuss (ECON) des EU-Parlaments stimmt mit 43 zu 14 Stimmen bei einer Enthaltung für den Bericht des Berichterstatters Fernando Navarrete (EVP) und für die Aufnahme von Verhandlungen.
- 9. Juli 2026: Weil die Fraktionen PfE, EKR und ESN die Ausschussentscheidung angefochten hatten, stimmt das Plenum ab. Es bestätigt das Verhandlungsmandat mit 416 zu 169 Stimmen bei 22 Enthaltungen (Legislative Train des Parlaments, Ledger Insights).
- Seit Juli 2026: Rat, Parlament und Kommission verhandeln im sogenannten Trilog. Ende September hatte es laut netzpolitik.org zwei Runden ohne „nennenswerte politische Einigungen“ gegeben, drei weitere waren geplant. Der Europäische Rat hat die Gesetzgeber aufgefordert, bis Ende 2026 fertig zu werden. Eine Einigung war bis Ende Oktober nicht verkündet.
Parallel bereitet die EZB den Pilotversuch vor. Am 14. Juli 2026 hat sie 36 Banken und Zahlungsdienstleister aus über 50 Bewerbern ausgewählt. Der Pilot soll in der zweiten Jahreshälfte 2027 starten und zwölf Monate dauern. Teilnehmen werden vor allem Beschäftigte des Eurosystems, die mit einer Beta-Version bei ausgewählten Händlern bezahlen. Die Beta-Version ist kein gesetzliches Zahlungsmittel. Für dich als Privatperson ändert sich 2027 also noch nichts.
Wie hoch wird die Haltegrenze?
Das ist die wohl wichtigste offene Frage. Die Haltegrenze soll verhindern, dass Menschen in einer Krise ihre Bankguthaben massenhaft in digitale Euro umschichten und den Banken dadurch Einlagen fehlen. Der digitale Euro soll ein Zahlungsmittel sein, keine Sparanlage.
Eine Zahl steht noch nicht fest. Auf Bitten des Parlaments hat die EZB Grenzen zwischen 500 und 3.000 Euro pro Person durchgerechnet. Cipollone betonte in seiner Rede vom 6. Oktober: „The figures are illustrative and do not represent a decision on the eventual holding limit.“ Nach dieser Analyse würde die aggregierte Liquiditätsquote (LCR) der Banken selbst bei 3.000 Euro nur von 166 auf 163 Prozent sinken. Die 3.000 Euro sind also eine Rechengröße, kein Beschluss.
Umstritten ist auch, wer die Grenze festlegt. Nach der Ratsposition bestimmt die EZB die konkrete Haltegrenze, muss sich aber an einer Obergrenze orientieren, die der Rat beschließt und mindestens alle zwei Jahre überprüft. Nach dem Parlamentstext soll die Obergrenze auf Empfehlung der EZB festgelegt und ebenfalls mindestens alle zwei Jahre überprüft werden, wobei das Parlament voll mitentscheiden will. Für Unternehmen sieht der Parlamentstext praktisch keine Bestände vor: Eingehende Zahlungen dürften höchstens 24 Stunden gesammelt werden, bevor sie auf ein Bankkonto fließen.
Rechenbeispiel: Was passiert über der Grenze?
Damit eine Haltegrenze im Alltag nicht stört, soll die digitale Euro-Wallet mit deinem Girokonto verknüpft werden können. Die EZB nennt das „Wasserfall“ und „umgekehrter Wasserfall“. Angenommen, die Grenze läge bei 3.000 Euro (nur zur Veranschaulichung):
- Wasserfall: Du hast 2.800 Euro in digitalen Euro und bekommst 500 Euro von einer Freundin überwiesen. 200 Euro bleiben in der Wallet, bis die 3.000 Euro erreicht sind. Die übrigen 300 Euro landen automatisch auf deinem Girokonto.
- Umgekehrter Wasserfall: Du hast 1.000 Euro in der Wallet und willst ein gebrauchtes Rad für 1.400 Euro bezahlen. Die fehlenden 400 Euro werden in dem Moment vom Girokonto abgebucht und in digitale Euro getauscht. Die Zahlung geht trotzdem durch.
Die Haltegrenze begrenzt also, wie viel du dauerhaft in digitalen Euro hältst, nicht wie viel du bezahlen kannst.
Wie steht es um den Datenschutz?
Datenschutz ist der Punkt, an dem sich die Skepsis in Deutschland am stärksten entzündet. Die Pläne unterscheiden zwei Wege:
- Offline: Du lädst einen Betrag bis zu einer festgelegten Grenze auf dein Smartphone oder eine Karte und bezahlst Gerät zu Gerät, auch bei Netz- oder Stromausfall. Laut Bundesbank wären personenbezogene Transaktionsdaten dabei „nur dem Auftraggeber und dem Empfänger einer Zahlung bekannt“, ähnlich wie bei Bargeld. Gespeichert wird nur das Auf- und Entladen. Geht das Gerät verloren, ist das Offline-Guthaben weg, wie ein verlorenes Portemonnaie.
- Online: Hier sieht deine Bank, was sie auch bei einer Überweisung sieht, denn sie muss zum Beispiel Geldwäsche-Regeln einhalten. Die Zentralbanken sollen Zahlungen dagegen keiner Person zuordnen können. Die EZB arbeitet dafür mit Pseudonymen.
Wie streng die Regeln am Ende ausfallen, ist Teil der Verhandlungen. Laut netzpolitik.org will das Parlament ausdrücklich festschreiben, dass nur „unbedingt notwendige“ Daten verarbeitet werden, und Datenschutzbehörden die Aufsicht geben. Diese Formulierung fehlt in der Ratsposition. Das Parlament will außerdem, dass Offline-Zahlungsdaten nur mit deiner ausdrücklichen Zustimmung auf dem Smartphone gespeichert werden. Eine anonyme Bagatellgrenze für kleine Online-Zahlungen, etwa bis 100 Euro, hat sich im Parlament nicht durchgesetzt.
Was kostet der digitale Euro?
Für dich als Nutzer: Die Grundfunktionen sollen kostenlos sein. Nach der Ratsposition dürfen Anbieter für das Eröffnen und Schließen der Wallet, für Zahlungen und für Überträge vom und zum eigenen Konto nichts verlangen. Zusatzdienste können etwas kosten.
Für Händler: Die EZB selbst will laut Cipollone keine Schema- oder Verarbeitungsgebühren erheben. Banken und Zahlungsdienstleister sollen aber für ihre Leistungen bezahlt werden. Der Rat will die Händlerentgelte für mindestens fünf Jahre an vergleichbaren Zahlungsmitteln deckeln, danach an den tatsächlichen Kosten. Wie das Modell genau aussieht, ist einer der Streitpunkte im Trilog.
Für das Eurosystem und die Banken: Die EZB schätzt ihre Entwicklungskosten bis zur ersten Ausgabe auf rund 1,3 Milliarden Euro und die laufenden Kosten ab 2029 auf etwa 320 Millionen Euro pro Jahr. Für die Banken nannte Cipollone im Februar 2026 laut heise 4 bis 6 Milliarden Euro über vier Jahre. Eine PwC-Studie im Auftrag des griechischen Bankenverbands kam auf bis zu 18 Milliarden Euro. Die EZB hält diese Zahl für deutlich zu hoch.
Welche Rolle spielen die Banken?
Banken und Zahlungsdienstleister sind die Vertriebsstelle. Sie eröffnen Wallets, prüfen die Identität, geben Karten aus und binden den digitalen Euro in ihre Apps ein. Für Menschen ohne Bankkonto soll es Zugang über öffentliche Stellen geben. Unter den 36 Pilotteilnehmern sind etwa die Deutsche Bank, UniCredit, Adyen, Stripe, SumUp und Revolut.
Die Deutsche Kreditwirtschaft unterstützt das Ziel europäischer Souveränität, fordert aber eine faire Vergütung und warnt vor einem zu komplexen Regelwerk. Die Banken setzen zugleich auf eigene Lösungen wie das europäische Bezahlverfahren Wero. Wie sich klassische Banken parallel dem Kryptomarkt nähern, zeigt unser Beitrag zum Krypto-Handel bei der Sparkasse.
Welche Kritik gibt es?
- Unklarer Nutzen: Kritiker fragen, was der digitale Euro besser kann als Girocard, Kreditkarte, Echtzeitüberweisung oder Wero. Die EZB antwortet mit Souveränität und der europaweiten Annahmepflicht.
- Überwachung: Viele befürchten gläsernes Geld. Rechtlich ist Programmierbarkeit im Sinne von „Geld darf nur für X ausgegeben werden“ nicht vorgesehen. Wie viel Privatsphäre online bleibt, hängt aber vom Trilog-Ergebnis ab.
- Abschaffung von Bargeld: Parallel verhandelt die EU ein Gesetz, das Bargeld stärkt. Der Rat will, dass Händler Bargeld grundsätzlich nicht ablehnen dürfen, mit Ausnahmen etwa für Onlinekäufe.
- Finanzstabilität und Kosten: Banken fürchten Einlagenabflüsse und Milliardenkosten. Darauf zielen Haltegrenze und Vergütungsmodell.
- Politischer Widerstand: Die Fraktionen PfE, EKR und ESN im EU-Parlament lehnen das Projekt ab. Ihr Versuch, den Trilog zu verhindern, scheiterte im Juli im Plenum.
Digitaler Euro, Bitcoin und Stablecoins: der Unterschied
Alle drei sind digital, damit enden die Gemeinsamkeiten. Bitcoin hat keinen Herausgeber und schwankt im Kurs. Stablecoins wie USDC oder der Euro-Stablecoin EURC sind an eine Währung gekoppelt, werden aber von privaten Unternehmen ausgegeben und mit deren Reserven gedeckt. In der EU brauchen sie dafür seit MiCA eine Zulassung, wie unser Beitrag zur MiCA-Frist für Stablecoins zeigt.
| Digitaler Euro | Bitcoin | Euro-Stablecoin (z. B. EURC) | |
|---|---|---|---|
| Herausgeber | EZB und nationale Zentralbanken | niemand, dezentrales Netzwerk | privates Unternehmen |
| Wert | immer 1 Euro | schwankt am Markt | soll 1 Euro halten, gedeckt durch Reserven |
| Risiko | Forderung an die Zentralbank | Kursrisiko | Emittenten- und Reserverisiko |
| Gesetzliches Zahlungsmittel | ja (geplant) | nein | nein |
| Haltegrenze | ja, Höhe offen | nein | nein |
| Zinsen | keine | keine | keine an Inhaber (MiCA-Verbot) |
| Verfügbar | frühestens 2029 | seit 2009 | heute an Kryptobörsen |
Wichtig für Krypto-Anleger: Der digitale Euro ist keine Kryptowährung und läuft nicht auf einer öffentlichen Blockchain. Er wird kein Coin, den du an einer Börse handelst oder auf eine eigene Wallet abziehst. Zum Spekulieren taugt er nicht, er hat ja immer den Wert von einem Euro. Er konkurriert eher mit Karten, Bargeld und Stablecoins im Zahlungsverkehr. Gerade die wachsende Verbreitung von Dollar-Stablecoins wie USDT nennt die EZB als Grund, warum Europa eine eigene digitale Lösung braucht. Mehr zur Lage von Tether in der EU liest du in unserem Beitrag zu MiCA, Binance und USDT.
Häufige Fragen
Wird Bargeld durch den digitalen Euro abgeschafft?
Nein. Der digitale Euro soll Bargeld ergänzen. Parallel soll ein eigenes EU-Gesetz den Status von Bargeld als gesetzliches Zahlungsmittel stärken und den Zugang zu Bargeld sichern.
Muss ich den digitalen Euro nutzen?
Nein. Für Verbraucher ist die Nutzung freiwillig. Eine Annahmepflicht ist für Händler geplant, nicht für Privatpersonen als Zahler.
Bekomme ich Zinsen auf digitale Euro?
Nein. Guthaben sollen weder verzinst noch mit Negativzinsen belastet werden. Zusammen mit der Haltegrenze soll das verhindern, dass der digitale Euro mit Sparkonten konkurriert.
Kann ich ab 2027 mit digitalen Euro bezahlen?
In der Regel nicht. Der Pilot ab der zweiten Jahreshälfte 2027 richtet sich vor allem an Beschäftigte des Eurosystems und ausgewählte Händler. Eine Ausgabe an die Allgemeinheit ist frühestens 2029 möglich, und auch nur, wenn das Gesetz rechtzeitig verabschiedet wird.
Fazit
Der digitale Euro ist auf dem Weg, aber noch nicht beschlossen. Fest stehen das Grundkonzept (digitales Zentralbankgeld, online und offline, ohne Zinsen, mit Haltegrenze) und der Zeitplan der EZB mit Pilot ab 2027 und möglicher Ausgabe 2029. Offen sind die Punkte, die dich im Alltag am meisten betreffen: die Höhe der Haltegrenze, die genauen Datenschutzregeln und die Gebühren für Händler. Entscheidend wird, ob sich Rat und Parlament wie geplant bis Ende 2026 einigen.

Michael Segler, ein leidenschaftlicher Krypto-Enthusiast und Blogger, tauchte 2015 in die Welt der Kryptowährungen ein. Mit einem Hintergrund in Informatik und einer Spezialisierung auf digitale Wirtschaft ist er bekannt für seine tiefen Einblicke in Blockchain-Technologien und deren Potenzial, die Finanzwelt zu revolutionieren. Michael vereint technisches Know-how mit strategischer Weitsicht und teilt sein Wissen und seine Analysen auf seinem Blog, um anderen zu helfen, die Dynamik des Krypto-Marktes zu verstehen.