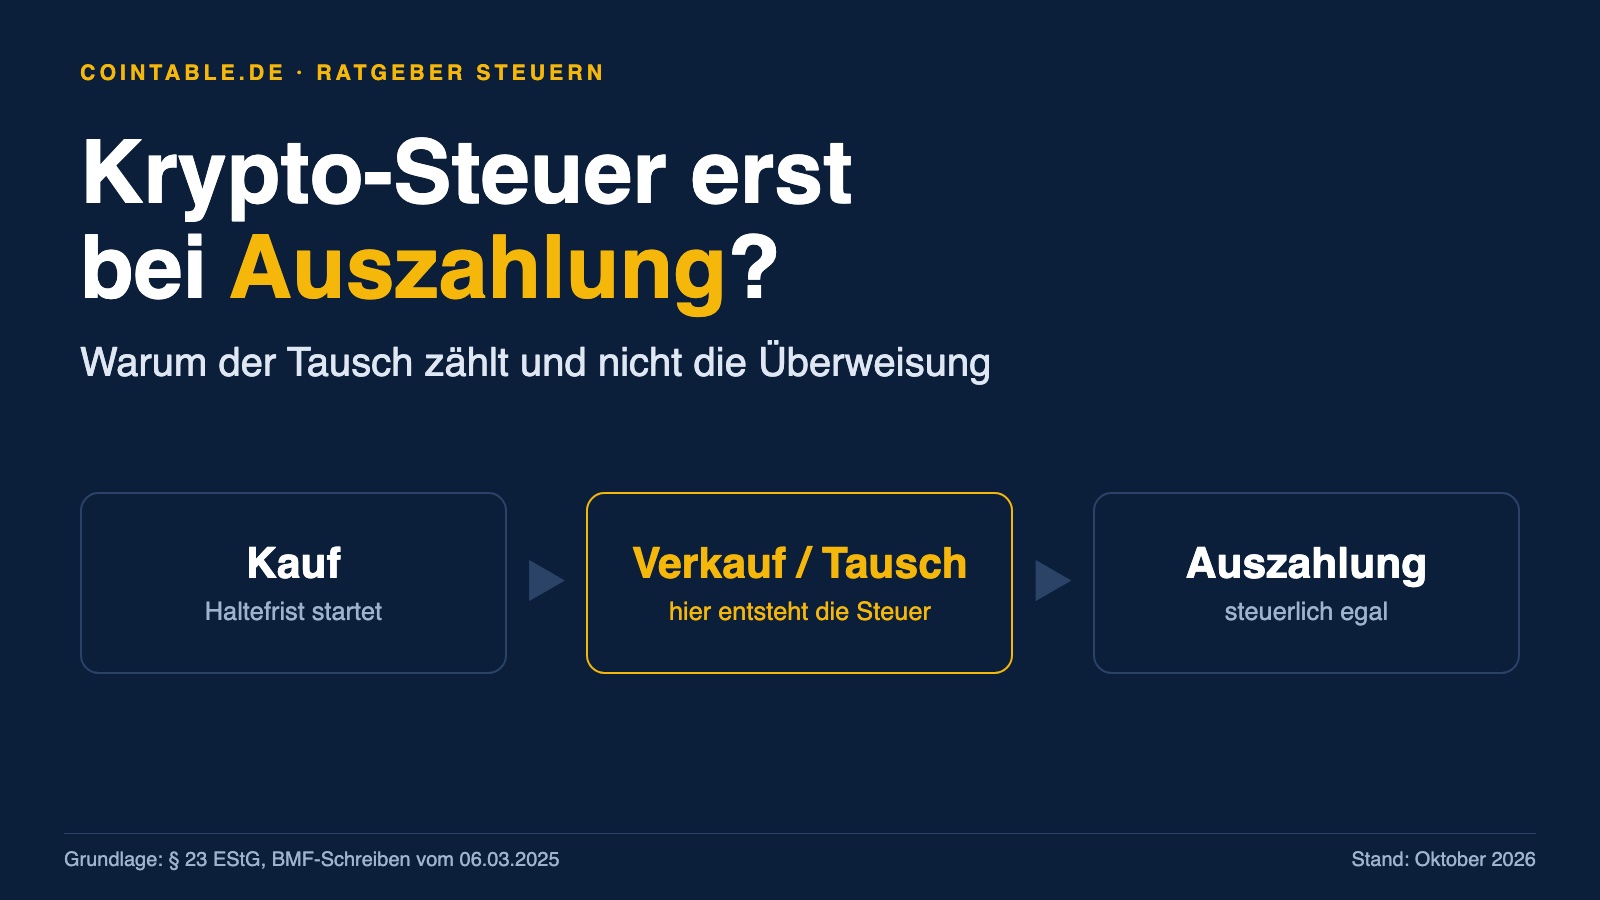

Nein. Steuerlich kommt es nicht darauf an, wann du Geld von der Börse aufs Bankkonto überweist, sondern wann du deine Kryptowerte veräußerst. Eine Veräußerung ist nicht nur der Verkauf gegen Euro, sondern auch jeder Tausch in einen anderen Coin, der Tausch in Stablecoins wie USDC und das Bezahlen mit Krypto. Liegen zwischen Kauf und Veräußerung nicht mehr als zwölf Monate, ist der Gewinn im Jahr des Tauschs steuerpflichtig, selbst wenn nie ein Euro deine Börse verlässt.
In diesem Ratgeber siehst du an konkreten Rechenbeispielen, welche Vorgänge zählen, welche nicht, wie die Freigrenze von 1.000 Euro funktioniert und warum Staking-Erträge eigenen Regeln folgen.
Hinweis: Dieser Beitrag ersetzt keine Steuerberatung. Er beschreibt die Rechtslage für Privatanleger nach § 23 EStG und dem BMF-Schreiben vom 6. März 2025, Stand Ende Oktober 2026.
Warum zählt die Auszahlung aufs Bankkonto nicht?
Kryptowerte im Privatvermögen sind „andere Wirtschaftsgüter“ im Sinne von § 23 Abs. 1 Satz 1 Nr. 2 EStG. Gewinne daraus sind private Veräußerungsgeschäfte, wenn zwischen Anschaffung und Veräußerung nicht mehr als ein Jahr liegt. Diese Einordnung hat der Bundesfinanzhof 2023 bestätigt.
Das Bundesfinanzministerium formuliert in Randnummer 54 seines Schreibens eindeutig: „Der Tausch von Kryptowerten in Einheiten einer staatlichen Währung (z. B. Euro), Waren oder Dienstleistungen sowie in andere Kryptowerte führt demgemäß zu einer Veräußerung.“ Der steuerlich relevante Moment ist also der Tausch. Was du danach mit den Euro machst, ob sie auf der Börse liegen bleiben oder auf dein Girokonto wandern, ändert daran nichts. Die Überweisung ist nur eine Verschiebung von Geld, das dir bereits gehört.
Bezahlen musst du die Steuer nicht sofort beim Tausch. Der Gewinn gehört in die Einkommensteuererklärung für das Kalenderjahr, in dem du veräußert hast. Das Finanzamt setzt die Steuer dann mit dem Bescheid fest.
Welche Vorgänge sind steuerlich eine Veräußerung?
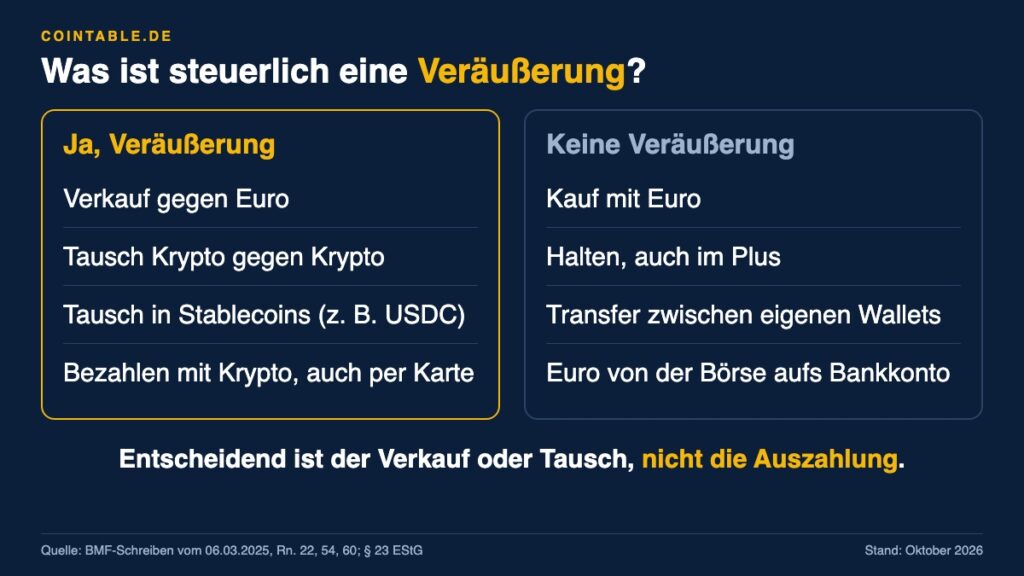
- Verkauf gegen Euro oder eine andere staatliche Währung: der klassische Fall. Als Erlös zählt der vereinbarte Kaufpreis.
- Tausch Krypto gegen Krypto: Wer Bitcoin gegen Ether tauscht, veräußert die Bitcoin. Als Erlös setzt das BMF den Marktkurs der erhaltenen Kryptowerte im Tauschzeitpunkt an (Rn. 58).
- Tausch in Stablecoins: USDC oder USDT sind ebenfalls Kryptowerte. Das BMF-Schreiben nennt Stablecoins zwar nicht ausdrücklich, für den hingegebenen Coin ist der Fall aber klar: Er wird gegen einen anderen Kryptowert getauscht und damit veräußert. Ein „Parken“ in Stablecoins schiebt die Steuer also nicht auf.
- Bezahlen mit Krypto: Wer mit Bitcoin einen Laptop oder eine Dienstleistung bezahlt, veräußert die Bitcoin. Erlös ist das in Euro vereinbarte Entgelt (Rn. 60). Das gilt auch für Krypto-Debitkarten, bei denen der Kartenanbieter die Coins im Hintergrund in Euro tauscht (Rn. 22).
Keine Veräußerung sind dagegen:
- der Kauf von Kryptowerten mit Euro,
- das bloße Halten, auch wenn der Kurs steigt,
- der Transfer zwischen deinen eigenen Wallets und Börsenkonten, weil nichts an Dritte übertragen wird,
- die Auszahlung von Euro aufs Bankkonto,
- eine Schenkung, weil sie unentgeltlich ist. Die beschenkte Person übernimmt nach § 23 Abs. 1 Satz 3 EStG dein Anschaffungsdatum.
Rechenbeispiel 1: Verkauf in Euro, das Geld bleibt auf der Börse
Du kaufst am 10. März 2026 0,1 BTC für 6.000 Euro. Am 20. September 2026 verkaufst du sie für 8.000 Euro. Die 8.000 Euro lässt du auf der Börse liegen und überweist sie erst im Frühjahr 2027 auf dein Bankkonto.
- Veräußerungserlös: 8.000 Euro
- Anschaffungskosten: 6.000 Euro
- Gewinn: 2.000 Euro, abzüglich Handelsgebühren, die als Werbungskosten zählen
- Haltedauer: rund sechs Monate, also innerhalb der Jahresfrist
Der Gewinn ist für 2026 steuerpflichtig, nicht für 2027. Er wird mit deinem persönlichen Einkommensteuersatz besteuert. Bei einem Grenzsteuersatz von 30 Prozent wären das rund 600 Euro, gegebenenfalls zuzüglich Solidaritätszuschlag und Kirchensteuer. Die spätere Überweisung aufs Konto löst keine weitere Steuer aus.
Rechenbeispiel 2: Tausch von Bitcoin in Ether
Du kaufst am 1. Februar 2026 0,05 BTC für 3.000 Euro. Am 15. August 2026 tauschst du sie gegen Ether, die zu diesem Zeitpunkt 3.900 Euro wert sind. Es fließt kein einziger Euro.
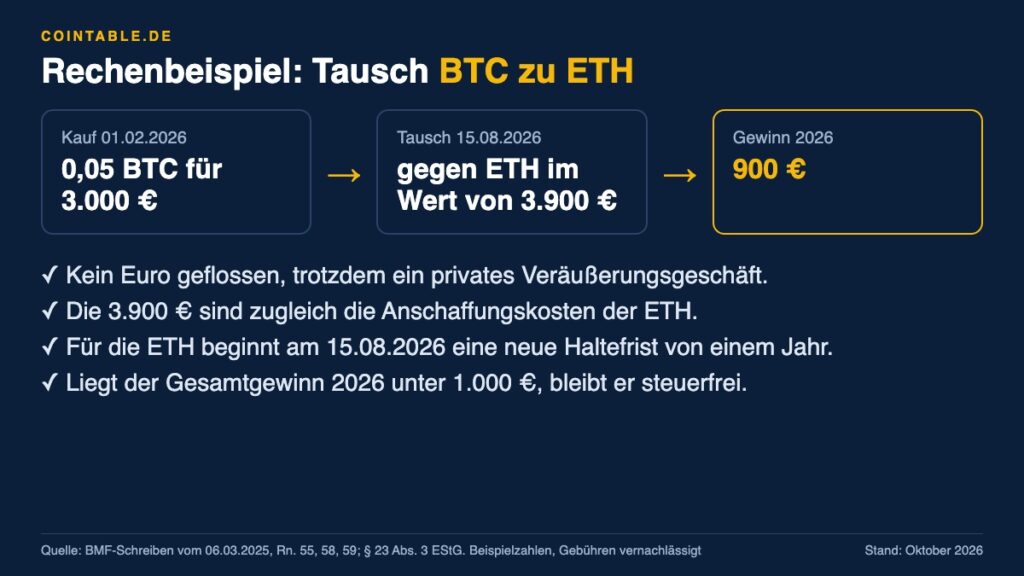
Trotzdem hast du einen Gewinn von 900 Euro realisiert. Drei Folgen sind wichtig:
- Erlös: Maßgeblich ist der Marktkurs der erhaltenen Ether im Tauschzeitpunkt. Lässt sich dieser nicht ermitteln, darf laut BMF ersatzweise der Kurs der hingegebenen Bitcoin angesetzt werden (Rn. 58).
- Anschaffungskosten der Ether: Die 3.900 Euro sind zugleich deine Anschaffungskosten für die Ether (Rn. 59). Verkaufst du die Ether später, rechnest du ab diesem Wert.
- Neue Haltefrist: Für die Ether beginnt am 15. August 2026 eine neue Jahresfrist. Die Veräußerungsfristen beginnen nach jedem Tausch neu (Rn. 55).
Hättest du statt Ether 3.900 USDC erhalten, wäre das Ergebnis identisch. Hinzu kommt bei Dollar-Stablecoins ein Detail, das viele übersehen: Ihr Euro-Wert schwankt mit dem Wechselkurs. Tauschst du die USDC innerhalb eines Jahres wieder in Bitcoin, kann rein rechnerisch ein kleiner Gewinn oder Verlust aus der Dollar-Bewegung entstehen.
Wie funktioniert die Freigrenze von 1.000 Euro?
Nach § 23 Abs. 3 Satz 5 EStG bleiben Gewinne steuerfrei, wenn der Gesamtgewinn aus allen privaten Veräußerungsgeschäften im Kalenderjahr „weniger als 1 000 Euro betragen hat“. Seit 2024 gilt dieser Betrag, vorher waren es 600 Euro. Entscheidend: Es ist eine Freigrenze, kein Freibetrag. Wird sie erreicht, ist der gesamte Gewinn steuerpflichtig, nicht nur der Teil darüber.
| Fall | Gewinne 2026 | Steuerpflichtig |
|---|---|---|
| Nur Tausch BTC zu ETH aus Beispiel 2 | 900 Euro | 0 Euro |
| Zusätzlich 200 Euro Gewinn aus einem Solana-Trade | 1.100 Euro | 1.100 Euro |
| Zusätzlich 200 Euro Verlust aus einem anderen Trade | 700 Euro | 0 Euro |
Verluste aus privaten Veräußerungsgeschäften darfst du im selben Jahr mit Gewinnen dieser Art verrechnen. Übrig bleibende Verluste lassen sich nach § 23 Abs. 3 Satz 7 und 8 EStG nur mit solchen Gewinnen aus dem Vorjahr oder späteren Jahren verrechnen, nicht mit Arbeitslohn. Mehr zur Planung rund um den Jahreswechsel findest du in unserem Beitrag Krypto-Steuer zum Jahresende 2026.
Welche Coins gelten als verkauft? FIFO laut BMF-Schreiben
Wer dieselbe Kryptowährung mehrfach zu unterschiedlichen Zeitpunkten gekauft hat, muss klären, welche Einheiten er veräußert. Das BMF sieht in Randnummer 61 zuerst die Einzelbetrachtung vor. Ist sie nicht möglich, gelten für die Haltefrist die zuerst angeschafften Einheiten als zuerst veräußert (First in, first out, kurz FIFO). Für die Höhe des Gewinns gilt dann die Durchschnittsmethode, aus Vereinfachungsgründen darf aber auch hier FIFO angewendet werden.
Beispiel: In einer Wallet liegen 0,1 BTC, gekauft im Januar 2025 für 4.000 Euro, und 0,1 BTC, gekauft im Juni 2026 für 6.000 Euro. Im Oktober 2026 verkaufst du 0,1 BTC für 7.000 Euro. Nach FIFO gelten die Einheiten aus Januar 2025 als verkauft. Sie wurden länger als ein Jahr gehalten, der Gewinn von 3.000 Euro ist steuerfrei.
Wichtig ist die walletbezogene Betrachtung (Rn. 62): FIFO läuft getrennt für jede Wallet und jedes Börsenkonto. Die einmal gewählte Methode musst du in einer Wallet beibehalten, bis du dort alle Einheiten dieses Coins veräußert hast.
Staking und Lending: steuerpflichtig schon beim Zufluss
Erträge aus Staking und Lending sind keine Veräußerungsgewinne, sondern sonstige Einkünfte nach § 22 Nr. 3 EStG. Hier zählt weder ein Verkauf noch eine Auszahlung, sondern der Zufluss der Coins. Sie sind mit dem Marktkurs im Zeitpunkt des Erhalts anzusetzen (Rn. 48 und 65). Aus Vereinfachungsgründen darf beim Staking der Zeitpunkt der Einbuchung in der Wallet gelten, noch nicht abgeholte Rewards spätestens zum Jahresende (Rn. 48a).
Für diese Einkünfte gibt es eine eigene Freigrenze: Sie sind nicht steuerpflichtig, wenn sie zusammen mit anderen Einkünften aus Leistungen weniger als 256 Euro im Kalenderjahr betragen. Erhältst du 2026 Staking-Rewards im Wert von 200 Euro und hast keine weiteren Einkünfte dieser Art, bleibt das steuerfrei. Die erhaltenen Coins gelten zudem als angeschafft. Verkaufst oder tauschst du sie innerhalb eines Jahres, ist ein Kursgewinn gegenüber dem Wert beim Zufluss ein privates Veräußerungsgeschäft. Eine Verlängerung der Haltefrist auf zehn Jahre durch Staking gibt es laut BMF nicht (Rn. 63).
Ändert die geplante Reform etwas daran?
Das Finanzministerium hat einen Referentenentwurf vorgelegt, der die Haltefrist für ab 2027 angeschaffte Kryptowerte abschaffen und Gewinne der Abgeltungsteuer unterwerfen würde. Beschlossen ist das nicht: Das Kabinett hat den Entwurf am 14. Oktober 2026 nicht verabschiedet, die Abstimmung innerhalb der Regierung läuft. Den aktuellen Stand fasst unser Beitrag zur Krypto-Haltefrist im Herbst 2026 zusammen. Für alle Veräußerungen bis heute gilt das hier beschriebene Recht. Auch nach dem Entwurf bliebe der Tausch zwischen Kryptowerten ein steuerlich relevanter Vorgang.
Häufige Fragen
Muss ich Steuern zahlen, wenn ich Euro von der Börse aufs Konto überweise?
Nein. Die Überweisung selbst ist kein steuerlicher Vorgang. Steuerlich zählt allein der vorherige Verkauf oder Tausch der Kryptowerte, und zwar im Jahr, in dem er stattgefunden hat.
Ist der Tausch in USDT oder USDC steuerfrei?
Nein. Der Coin, den du hergibst, gilt als veräußert. Liegt sein Kauf weniger als ein Jahr zurück, ist ein Gewinn steuerpflichtig, sofern die Freigrenze von 1.000 Euro erreicht wird.
Wann muss ich die Steuer tatsächlich bezahlen?
Du gibst den Gewinn in der Einkommensteuererklärung für das Jahr der Veräußerung an. Fällig wird die Steuer mit dem Steuerbescheid. Bei hohen Gewinnen kann das Finanzamt zusätzlich Vorauszahlungen festsetzen.
Muss ich Kryptowerte angeben, die ich nur halte?
Nein. Das bloße Halten ist nicht steuerbar, auch nicht bei Kursgewinnen. Angeben musst du Veräußerungen innerhalb der Haltefrist sowie Einkünfte aus Staking und Lending.
Lohnt es sich, Verluste anzugeben?
Ja. Verluste aus privaten Veräußerungsgeschäften mindern Gewinne derselben Art im selben Jahr. Was übrig bleibt, wird festgestellt und kann mit solchen Gewinnen in anderen Jahren verrechnet werden.
Fazit
Die Frage „erst bei Auszahlung?“ beruht auf einem verbreiteten Irrtum. Steuerlich entscheidend ist der Moment, in dem du Kryptowerte hergibst: beim Verkauf gegen Euro, beim Tausch in einen anderen Coin oder Stablecoin und beim Bezahlen. Innerhalb der einjährigen Haltefrist wird der Gewinn in diesem Jahr steuerpflichtig, sofern alle privaten Veräußerungsgewinne zusammen 1.000 Euro erreichen. Dokumentiere deshalb jeden Tausch mit Datum und Euro-Wert. Aktuelle Euro-Kurse für die Bewertung findest du bei cointable, etwa für Bitcoin, Ether und USDC.
Quellen: BMF-Schreiben vom 6. März 2025 (Einzelfragen zur ertragsteuerrechtlichen Behandlung bestimmter Kryptowerte), § 23 EStG auf gesetze-im-internet.de, § 22 EStG auf gesetze-im-internet.de.

Michael Segler, ein leidenschaftlicher Krypto-Enthusiast und Blogger, tauchte 2015 in die Welt der Kryptowährungen ein. Mit einem Hintergrund in Informatik und einer Spezialisierung auf digitale Wirtschaft ist er bekannt für seine tiefen Einblicke in Blockchain-Technologien und deren Potenzial, die Finanzwelt zu revolutionieren. Michael vereint technisches Know-how mit strategischer Weitsicht und teilt sein Wissen und seine Analysen auf seinem Blog, um anderen zu helfen, die Dynamik des Krypto-Marktes zu verstehen.